Doładowanie konta w kasynie przez telefon — ile naprawdę zostaje z wpłaty SMS
 Available in US
Płatność telefonem w kasynie online wygląda na wygodne uzupełnienie portfela: jeden SMS, środki od razu na koncie, bez karty i bez logowania do banku. Za tą wygodą stoi jednak rachunek, którego marketing zwykle nie pokazuje. Zanim gracz wybierze kanał, powinien wiedzieć, ile z nominalnej kwoty faktycznie wpłynie na saldo, jak działa prowizja operatora i agregatora, dlaczego polskie kasyno państwowe nie oferuje tej metody oraz gdzie w tym wszystkim jest granica, za którą zaczyna się szara strefa.
Dane aktualne na 27 września 2026, zweryfikowane wobec Rejestru CGA (cert.cga.cw), Komunikatu KAS oraz cenników SimPay i Cashbill.
- Doładowanie telefonem i SMS — co to właściwie jest
- Mechanika wpłaty SMS w kasynie — krok po kroku
- Prowizja, która zjada wpłatę — ile zostaje z 100 zł SMS-em
- Limity kwotowe — ile można wpłacić SMS-em
- Czas księgowania — natychmiast, ale tylko do 60 sekund
- Doładowanie SMS w Total Casino — dlaczego legalna opcja tego nie ma
- Jednokierunkowość — SMS wpłaca, ale nie wypłaca
- Paysafecard jako alternatywa — voucher zamiast SMS-a
- Koszt realny SMS Premium — ile zostaje z 100 zł
- Ranking marek — kasyna z doładowaniem przez telefon
- Legalność — co mówi polska ustawa hazardowa
- Odpowiedzialna gra — limity, samowykluczenie, blokada Premium
- Co z tego wynika dla gracza
- Najczęściej zadawane pytania
Doładowanie telefonem i SMS — co to właściwie jest
Pod hasłem „doładowanie przez telefon” kryją się dwa różne kanały, które rynek potocznie miesza, a które kosztują gracza zupełnie inaczej. Pierwszy to SMS Premium — klasyczna wiadomość o podwyższonej opłacie, wysyłana na specjalny numer, doliczana do rachunku u operatora komórkowego. Drugi to Direct Carrier Billing (DCB) — obciążenie rachunku za usługę bez wysyłania SMS-a, często realizowane przez okno przeglądarki albo aplikację operatora. Oba trafiają na ten sam rachunek telefoniczny, ale mechanika prowizji i kwota, jaka ostatecznie dociera do kasyna, różnią się znacząco.
Trzeci kanał, który pojawia się przy tym samym temacie, to Paysafecard — voucher przedpłacony z szesnastocyfrowym kodem PIN, kupowany w punkcie sprzedaży albo online. Nie jest to płatność „przez telefon” w sensie dosłownym, ale wiele rankingów i poradników traktuje ją jako element tego samego koszyka niskokwotowych, bezkonkowych metod doładowania. W praktyce Paysafecard bywa jedyną realną alternatywą dla SMS-a, gdy rachunek telefoniczny jest już zablokowany albo limit wyczerpany.
Dlaczego polska scena jest inna
Polska jest jednym z niewielu rynków europejskich, gdzie kasyno online stanowi monopol państwowy. Jedynym legalnym operatorem w tej kategorii jest Total Casino, prowadzone przez Totalizator Sportowy sp. z o.o. — spółkę Skarbu Państwa z siedzibą w Warszawie. Wszystkie pozostałe marki, które reklamują się polskim graczom, działają na licencjach zagranicznych (Curaçao, Malta) i w świetle polskiej ustawy hazardowej pozostają produktami nielicencjonowanymi na tym rynku. To nie jest kwestia opinii — to struktura prawna, która rzutuje na każdy element tego przewodnika: na limity, na prowizje, na dostępność kanałów, a nawet na to, czy gracz w ogóle może legalnie wpłacić pieniądze w ten sposób.
Mechanika wpłaty SMS w kasynie — krok po kroku
Procedura wpłaty przez SMS wygląda z punktu widzenia gracza banalnie: w sekcji kasjera kasyna wybiera się „SMS” albo „płatność telefonem”, podaje kwotę, wysyła wiadomość o treści z kodem na wskazany numer Premium albo potwierdza transakcję w oknie DCB, a środki mają pojawić się na koncie gracza w ciągu kilkudziesięciu sekund. Za tym jednym kliknięciem stoi jednak łańcuch pośredników: kasyno, agregator płatności (w Polsce najczęściej SimPay albo Cashbill, na rynku międzynarodowym Boku, Zimpler, Siru, Fortumo) i operator sieci komórkowej.
Każdy z tych podmiotów pobiera swoją część z kwoty transakcji. Kasyno dostaje ułamek tego, co trafia do agregatora, a agregator — ułamek tego, co pobiera operator od klienta. W efekcie do salda gracza dociera mniej niż nominalna kwota wpłaty, a reszta rozkłada się między prowizję operatora, agregatora i VAT od usługi Premium. To jest właśnie miejsce, w którym marketingowe „wpłata 100 zł SMS-em” zaczyna się rozjeżdżać z rachunkiem, który trafia na telefon.
Co się dzieje po stronie telefonu
Dla użytkownika najważniejsze są trzy fakty. Po pierwsze, transakcja pojawia się na rachunku telefonicznym jako pozycja typu „Usługa Premium” albo „Płatność mobilna” — nie jako przelew bankowy i nie jako obciążenie karty. Po drugie, limit kwotowy na tego typu usługi jest ustawiony domyślnie na 35 zł na okres rozliczeniowy, a użytkownik może wybrać jeden z czterech progów: 0 zł, 35 zł, 100 zł albo 200 zł. Po trzecie, blokada takich usług jest bezpłatna u każdego z czterech operatorów i wymaga jednego SMS-a zwrotnego albo jednego kodu USSD.
W praktyce oznacza to, że domyślny limit 35 zł jest barierą, o której wielu graczy dowiaduje się dopiero wtedy, gdy transakcja zostaje odrzucona. To nie jest limit nałożony przez kasyno — to limit nałożony przez operatora na usługi o podwyższonej opłacie, niezależnie od tego, gdzie te usługi są świadczone.
Prowizja, która zjada wpłatę — ile zostaje z 100 zł SMS-em
Prowizja jest tym elementem, który odróżnia SMS Premium od każdej innej metody płatności. Zestawienia kosztów kanałów mobilnych podają dla SMS Premium udział operatora i pośrednika w przedziale 30–55% wartości transakcji, podczas gdy Direct Carrier Billing zostawia po stronie operatora znacznie mniej — 5–10%, a Paysafecard pobiera zaledwie 0–3%. To są liczby z koszyka „ile z nominalnej kwoty zjada pośrednik”, a nie widełki dla konkretnej marki.
Rozstrzyga to cennik samego agregatora. SimPay podaje, że właściciel serwisu (w tym przypadku kasyno) otrzymuje 51% wartości netto SMS-a przy obrocie miesięcznym od zera, 52% od 50 tys. zł i 53% od 100 tys. zł. Reszta — 47–49% kwoty — zostaje po stronie operatora komórkowego i samego agregatora. To nie jest „prowizja kasyna” — to prowizja infrastruktury, przez którą przechodzi każda transakcja SMS Premium, niezależnie od tego, w jakim kasynie jest realizowana.
Rozbicie pojedynczej wpłaty 100 zł
Dla czytelnika, który chce zobaczyć konkretną liczbę: na przykładzie wpłaty 100 zł SMS-em Premium kwota rozkłada się mniej więcej tak — około 23 zł pochłania VAT od usługi Premium (cena SMS-a jest kwotą netto, a konsument płaci brutto), kolejne 15–20 zł to marża agregatora i operatora sieci, a na saldo kasyna trafia w granicach 55–62 zł. To jest właśnie ten moment, w którym hasło „wpłata 100 zł SMS-em” okazuje się mieć w praktyce wartość depozytu rzędu 60 zł.
Ten sam przykład w wariancie Direct Carrier Billing wypada znacznie korzystniej: SimPay podaje stawki od 65% do 75% dla kasyna, w zależności od operatora — odpowiednio do 70% dla Orange, do 75% dla Play i Plusa, do 65% dla T-Mobile, z zastrzeżeniem, że są to stawki orientacyjne i ustalane indywidualnie. Z 100 zł DCB do kasyna trafia więc realnie 65–75 zł, czyli mniej więcej tyle, ile z SMS-a po odjęciu prowizji w najkorzystniejszym scenariuszu. Różnica jest na tyle duża, że część źródeł branżowych opisuje DCB jako wypierający klasyczny SMS Premium w segmencie kasyn — wciąż rachunek na telefonie, ale z niższą stratą dla gracza.
Skąd te liczby i dlaczego są tak rozstrzelone
Przedziały 30–55% dla SMS-a i 65–75% dla DCB wynikają z dwóch rzeczy: po pierwsze, różni operatorzy komórkowi stosują różne stawki, po drugie, różni agregatorzy mają różne umowy z kasynami. To jest rynek, na którym „prowizja” nie jest jedną liczbą — jest przedziałem, w którym mieści się większość transakcji. Czytelnik, który widzi w recenzji „prowizja 30%” albo „prowizja 50%”, powinien traktować to jako informację, że autor trafił w konkretny układ, a nie jako gwarancję powtarzalności.
Limity kwotowe — ile można wpłacić SMS-em
Limity w SMS Premium mają trzy źródła, które się wzajemnie nie wykluczają, ale nakładają na siebie. Pierwsze to limit ustawowy: maksymalna cena pojedynczego SMS-a Premium w Polsce wynosi 25,00 zł netto, czyli 30,75 zł brutto. Drugie to limit operatorski: domyślny próg kwotowy na usługi o podwyższonej opłacie to 35 zł na okres rozliczeniowy, a użytkownik może wybrać próg 0, 35, 100 albo 200 zł. Trzecie to limit kasyna: minimalna i maksymalna kwota pojedynczej transakcji, ustalana przez operatora gry.
W praktyce te trzy limity tworzą wąskie gardło. Historyczne limity SMS-a w Total Casino z czasów, gdy metoda jeszcze tam działała, mieściły się w przedziale 10–30 zł na pojedynczą wpłatę, co oznacza, że gracz musiał wysłać kilka SMS-ów, żeby zbudować nawet skromny bankroll. Źródła rynkowe podają dla ogólnego rynku widełki minimum od 5 zł do 50 zł i maksimum od 50 zł do 200 zł na transakcję — co samo w sobie jest sygnałem, że w tym kanale nie ma jednego standardu.
Limity Direct Carrier Billing
DCB ma limity wyższe, bo nie jest obciążony ustawowym limitem ceny SMS-a Premium. Cashbill podaje górne limity DCB dla jednego numeru MSISDN w jednym okresie rozliczeniowym: Plus 400 zł, Orange 250 zł, T-Mobile 150 zł, Play od 50 zł do 600 zł w zależności od stażu abonenta w sieci. To są limity po stronie operatora komórkowego — kasyno może ustawić jeszcze niższe limity transakcji, ale nie może ich ustawić wyżej niż pozwala operator.
Wniosek dla gracza jest taki: jeśli myśli o doładowaniu przez telefon poważnie (setki złotych w miesiącu), to DCB daje znacznie więcej swobody niż SMS Premium, ale wciąż mniej niż BLIK czy przelew ekspresowy. Dla kogoś, kto wpłaca 20–30 zł na sesję, SMS Premium w zupełności wystarcza — i tu właśnie jest segment, w którym ta metoda ma rację bytu.
Czas księgowania — natychmiast, ale tylko do 60 sekund
Środki z SMS-a pojawiają się na koncie gracza natychmiast, w praktyce do 60 sekund od wysłania wiadomości. W wyjątkowych sytuacjach księgowanie może zająć 5–10 minut, a po 15 minutach źródło zaleca kontakt z obsługą kasyna. To tempo jest jedną z niewielu realnych przewag SMS-a nad przelewem bankowym, który w polskich warunkach potrafi zająć kilka minut w godzinach szczytu, oraz nad kartą, gdzie autoryzacja 3-D Secure dodaje osobny krok.
Ale ta prędkość ma swoją cenę. Środki pojawiają się szybko, bo transakcja jest realizowana w uproszczonym schemacie płatności — bez pełnej weryfikacji tożsamości płatnika, bez walidacji konta bankowego, bez mechanizmu chargeback. To jest właśnie powód, dla którego regulator i ustawodawca patrzą na SMS Premium z rezerwą w kontekście hazardu: szybkość idzie w parze z brakiem zabezpieczeń typowych dla tradycyjnych metod.
Doładowanie SMS w Total Casino — dlaczego legalna opcja tego nie ma
Total Casino, jedyne legalne kasyno online w Polsce, nie oferuje obecnie doładowania SMS ani doładowania rachunkiem telefonicznym. Oficjalny blog operatora w poradniku o wpłacie depozytu wymienia dokładnie trzy metody: BLIK, przelew bankowy i płatność kartą. SMS jako kanał wpłaty nie jest wspomniany, a dwie niezależne recenzje potwierdzają, że metoda nie jest dziś dostępna i została wycofana — z trzech powodów: niskich limitów transakcji, braku możliwości realizacji wypłat tą samą drogą oraz zmian w regulacjach finansowych.
Warto tu zatrzymać się na chwilę, bo to jest ten fragment strony, w którym czytelnik może odnieść wrażenie, że legalna opcja „nie dorosła” do oferty zagranicznych marek. W rzeczywistości jest odwrotnie: Total Casino cofnęło tę metodę, a rynek offshore wciąż ją oferuje, bo nie podlega tym samym ograniczeniom. Dla gracza oznacza to tyle, że na polskim legalnym rynku hasło „kasyno doładowanie przez telefon” w ogóle nie ma zastosowania — istnieje, ale wyłącznie poza monopolem państwa, czyli w segmencie, który ustawa hazardowa traktuje jako nielegalny hazard.
Co to znaczy dla wyboru kanału
Jeśli gracz trzyma się wyłącznie legalnej oferty, doładowanie przez telefon nie wchodzi w grę — i to nie jest kwestia preferencji operatora, tylko kwestii regulaminu Total Casino i ustawy hazardowej. Jeśli gracz korzysta z marek offshore, SMS Premium i DCB pozostają dostępne, ale z prowizją i limitami opisanymi wyżej, oraz z tą dodatkową cechą, że są to kanały jednokierunkowe — służą wyłącznie do wpłaty, nigdy do wypłaty.
Jednokierunkowość — SMS wpłaca, ale nie wypłaca
To jest jeden z najmniej dyskutowanych, a najbardziej praktycznych elementów tego przewodnika. SMS w kasynie służy wyłącznie do depozytów, nie do wypłat. Gracz, który wygra i chce odebrać środki, musi wskazać kasynu inną metodę: kartę, przelew bankowy, e-portfel albo kryptowalutę. To ograniczenie wynika z samej natury kanału — operator komórkowy nie ma technicznej możliwości „odwrócenia” obciążenia rachunku w drugą stronę, a regulator zabrania mu pełnić roli pośrednika w wypłatach z hazardu.
Konsekwencja jest prosta i dotkliwa: gracz, który wpłacił przez SMS, musi przy pierwszej większej wygranej przejść przez pełną weryfikację tożsamości i podpiąć klasyczną metodę wypłaty. To ten moment, w którym „anonimowość” doładowania telefonem kończy się — bo od tego miejsca kasyno i tak potrzebuje dowodu tożsamości, rachunku bankowego albo portfela krypto, żeby wypłacić pieniądze. Dla wielu graczy jest to zaskoczenie: myśleli, że korzystają z „lekkiej” metody od początku do końca, a okazuje się, że jest ona lekka tylko do momentu wygranej.
Paysafecard jako alternatywa — voucher zamiast SMS-a
Paysafecard zajmuje w tym przewodniku osobne miejsce, bo choć nie jest doładowaniem przez telefon w sensie technicznym, to pełni tę samą funkcję rynkową: niskokwotowy, bezkonkowy, jednorazowy kanał wpłaty, dostępny bez konta bankowego i bez karty. Każdy voucher to jednorazowy szesnastocyfrowy kod PIN, który gracz wpisuje w sekcji kasjera, żeby autoryzować wpłatę — kasyno nie otrzymuje danych bankowych ani danych karty, jedynie potwierdzenie, że kod jest ważny i nie był wcześniej wykorzystany.
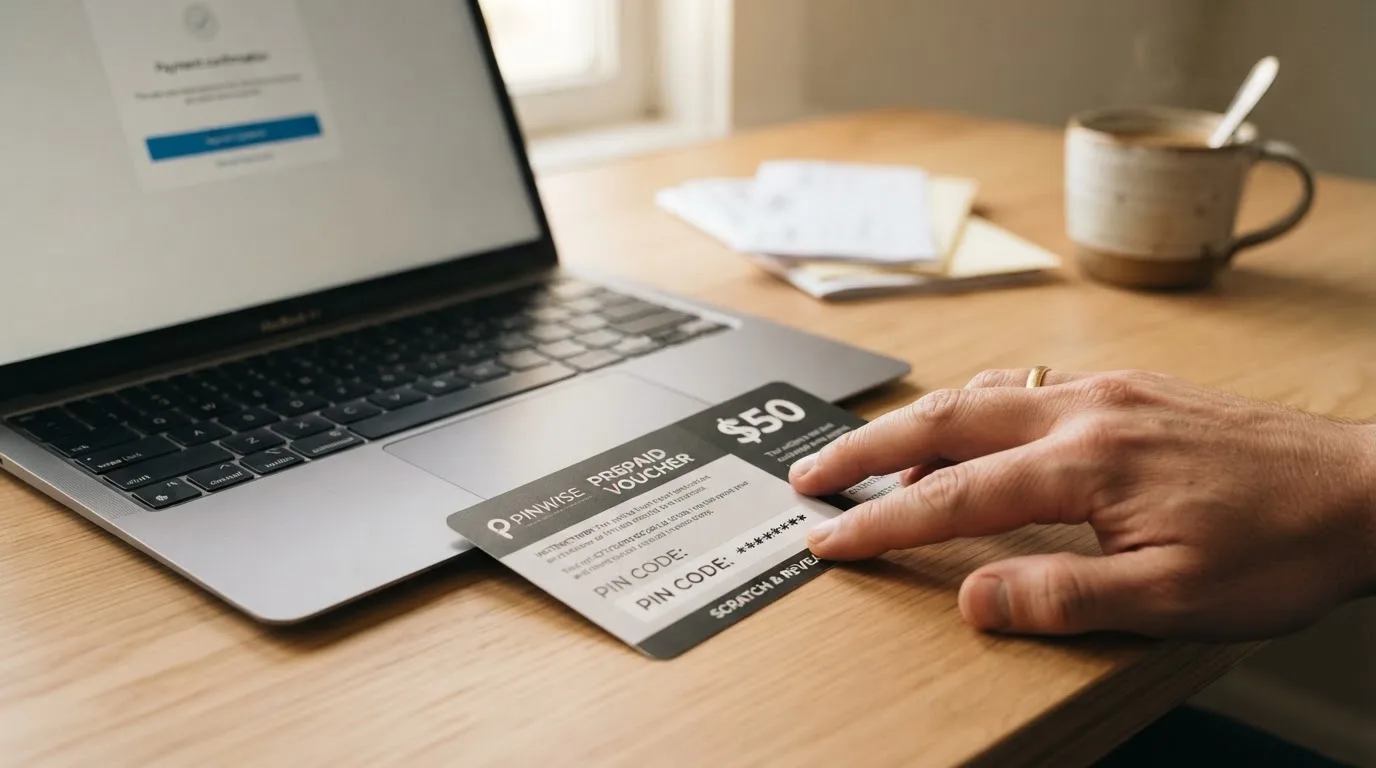
To jest jedyna z omawianych tu metod, która ma zerową albo bliską zeru prowizję po stronie gracza. Koszt ukryty jest w cenie vouchera kupionego w punkcie — dystrybutorzy pobierują marżę, ale gracz płaci tę marżę raz, przy zakupie, a nie przy każdej transakcji. Dla kogoś, kto chce uniknąć cyklicznej prowizji 30–55% od SMS-a, Paysafecard bywa rozsądnym kompromisem.
Limity Paysafecard
Casino akceptujące Paysafecard rzadko przetwarza pojedynczą wpłatę powyżej 200 zł — to górny limit typowy dla tej metody, wynikający z nominałów dostępnych voucherów (10, 25, 50, 100, 150, 200 zł w punktach stacjonarnych, z większymi nominałami dostępnymi online). Dla gracza z bankrollem rzędu kilkuset złotych na sesję to wąskie gardło — i tu zaczyna się segment, w którym Paysafecard przestaje wystarczać, a BLIK albo przelew ekspresowy wchodzą do gry.
Koszt realny SMS Premium — ile zostaje z 100 zł
Dla porządku: na jednej transakcji SMS Premium o nominale 100 zł kwota rozkłada się następująco:
| Metoda płatności | Prowizja (szacunek) | Główne ograniczenie |
|---|---|---|
| SMS Premium | 30–55% | Limit kwotowy operatora (domyślnie 35 zł) |
| Direct Carrier Billing | 5–10% | Limity ustalone przez operatora (do 600 zł) |
| Paysafecard | 0–3% | Max. 200 zł na pojedynczą transakcję |
Kwota rozkłada się mniej więcej tak, jak podają źródła rynkowe — ok. 23 zł to VAT od ceny SMS-a (cena jest kwotą netto, gracz płaci brutto), kolejne 15–20 zł to marża agregatora i operatora sieci, a na saldo kasyna trafia w przybliżeniu 55–62 zł. To jest właśnie ta informacja, której nie daje reklama: „wpłata 100 zł SMS-em” oznacza w praktyce depozyt rzędu 60 zł, a reszta to opłata za korzystanie z infrastruktury Premium.
Warunek, od którego zależy ta liczba, jest prosty: nominalna kwota 100 zł, transakcja realizowana przez SMS Premium (nie DCB), jeden SMS o podwyższonej opłacie. Przy DCB rozkład jest korzystniejszy — do kasyna trafia 65–75% kwoty. Przy Paysafecard — 97–100%, ale z ograniczeniem do 200 zł na transakcję. To są trzy różne kanały, które na tym samym rynku pełnią podobną funkcję, ale kosztują gracza zupełnie inaczej.
Ranking marek — kasyna z doładowaniem przez telefon
Rynek kasyn z płatnością SMS w Polsce to w praktyce rynek marek offshore. Żadna z tych marek nie posiada polskiej licencji na prowadzenie kasyna online, bo taka licencja dla podmiotu prywatnego w tej kategorii nie istnieje — kasyno online w Polsce jest monopolem Totalizatora Sportowego. Poniższa lista obejmuje marki, których domeny zostały potwierdzone wobec certyfikatu operacyjnego Curaçao Gaming Authority albo dokumentów własnych operatora, oraz które pojawiają się w polskojęzycznych zestawieniach jako marki obsługujące SMS lub DCB.
Tabela poniżej zestawia je według pięciu kwestii, które są najważniejsze przy wyborze kanału wpłaty: kwota minimalna i maksymalna pojedynczej wpłaty, udział prowizji pośrednika w kwocie wpłaty, czas zaksięgowania na koncie gracza oraz możliwość wypłaty tym samym kanałem. Wartości puste oznaczają brak danych w tym przebiegu — to nie jest sugestia, że dana informacja nie istnieje, tylko informacja, że źródła jej nie podały.
| Marka | Licencja | Min. wpłaty | Maks. wpłaty | Prowizja pośrednika | Czas księgowania | Wypłata tym kanałem |
|---|---|---|---|---|---|---|
| Vavada | Curaçao, OGL/2024/252/0153 | ok. 20 zł | — | 30–55% (SMS Premium) | do 60 s | nie |
| Vulkan Vegas | Curaçao, OGL/2024/822/0338 | ok. 20 zł | — | 30–55% (SMS Premium) | do 60 s | nie |
| Lemon Casino | Curaçao, OGL/2024/1111/0488 | ok. 20 zł | — | 30–55% (SMS Premium) | do 60 s | nie |
| Mostbet | Curaçao, OGL/2024/597/0249 | — | — | 30–55% (SMS Premium) | do 60 s | nie |
| ICE Casino | Curaçao, OGL/2024/822/0338 | — | — | 30–55% (SMS Premium) | do 60 s | nie |
| Verde Casino | Curaçao, OGL/2024/686/0183 | — | — | 30–55% (SMS Premium) | do 60 s | nie |
| NV Casino | Curaçao, OGL/2024/1363/0705 | — | — | 30–55% (SMS Premium) | do 60 s | nie |
| Bison Casino | Curaçao, OGL/2024/1062/0475 | — | — | — | do 60 s | nie |
| Energy Casino | Malta, MGA/B2C/224/2012 | — | — | — | do 60 s | nie |
| Slottica | Curaçao, OGL/2024/1060/0472 | — | — | — | do 60 s | nie |
Kolumna „Prowizja pośrednika” dotyczy wyłącznie kanału SMS Premium — jedynego, dla którego źródła podają jednoznaczny przedział. Limity kwotowe pojawiają się tam, gdzie źródła je podały (Vavada, Vulkan Vegas, Lemon Casino — ok. 20 zł minimum); dla pozostałych marek brak danych w tym przebiegu oznacza, że tabela milczy, a nie że limity nie istnieją. Czas księgowania jest wspólny dla całej kategorii — do 60 sekund od autoryzacji, z marginesem do 10 minut w wyjątkowych sytuacjach. Wypłata tym kanałem jest dla wszystkich pozycji niemożliwa — to ograniczenie techniczne kanału, nie decyzja kasyna.
Vavada
Vavada to marka, która w polskojęzycznych zestawieniach pojawia się jako jedna z niewielu explicite wymienionych przy płatności SMS i DCB, z minimum ok. 20 zł. Certyfikat operacyjny CGA potwierdza, że domenę Vavada.com prowadzi Vavada B.V. (numer 143168) na licencji OGL/2024/252/0153 przyznanej 9 grudnia 2024 r. ze statusem Active. To nie jest polska licencja — dla polskiego gracza jest to produkt offshore, ze wszystkimi ograniczeniami, jakie to pociąga. Dla kogoś, kto szuka niskoprogowej metody wpłaty z potwierdzoną domeną u regulatora zagranicznego, Vavada jest jednym z niewielu punktów odniesienia.
Vulkan Vegas
Vulkan Vegas w zestawieniach kasyn z SMS-em pojawia się z minimum ok. 20 zł. Potwierdzenie domeny jest tu słabsze niż w przypadku Vavady: regulamin operatora wskazuje spółkę Whitebox B.V. (155412) i licencję OGL/2024/822/0338, ale certyfikat operacyjny CGA dla tej konkretnej domeny nie został odnaleziony — ta sama spółka ma za to ważny certyfikat dla domeny ICE Casino. W praktyce oznacza to, że licencja jest potwierdzona u operatora i w rejestrze CGA jako taka, ale powiązanie domeny Vulkan Vegas z tą licencją opiera się na dokumentach wewnętrznych marki, nie na certyfikacie regulatora dla tej domeny.
Lemon Casino
Lemon Casino to marka, której domena Lemon.casino ma zarówno potwierdzenie u regulatora (certyfikat operacyjny CGA dla spółki Orange Entertainment B.V., numer 158249, licencja OGL/2024/1111/0488), jak i u operatora (ta sama spółka, ten sam numer, ten sam adres Korporaalweg 10 w Willemstad). To jeden z niewielu przypadków, gdzie oba potwierdzenia się pokrywają — i jeden z niewielu, gdzie polskojęzyczne zestawienie podaje minimum (ok. 20 zł). Dla gracza, który ceni przejrzystość powiązania marka–licencja, Lemon Casino wypada tu korzystnie.
Mostbet
Mostbet pojawia się w zestawieniach marek offshore z doładowaniem SMS-em, choć bez podania konkretnych limitów kwotowych. Certyfikat operacyjny CGA potwierdza domenę Mostbet.com dla spółki Bizbon N.V. (141081) na licencji OGL/2024/597/0249. Brak szczegółów kwotowych w źródłach nie oznacza, że ich nie ma — oznacza, że ten przebieg ich nie odnotował.
ICE Casino
ICE Casino to marka, której domena ICE Casino jest obsługiwana przez tę samą spółkę (WhiteBox B.V., 155412) co Vulkan Vegas, na tej samej licencji OGL/2024/822/0338 — ale w odróżnieniu od Vulkan Vegas, tu certyfikat operacyjny CGA jest potwierdzony. Dla kogoś, kto rozważa obie marki, ICE Casino daje tę samą licencję z silniejszym potwierdzeniem domeny u regulatora.
Verde Casino
Verde Casino w zestawieniach pojawia się jako marka obsługująca doładowanie SMS-em, z potwierdzeniem domeny Verde Casino wobec CGA: spółka Wiraon B.V. (146886), licencja OGL/2024/686/0183 przyznana 14 kwietnia 2025 r. Ta sama spółka prowadzi osobno domenę Maggico.casino, co nie czyni tej drugiej domeny adresem Verde Casino. Dla gracza szukającego marki z potwierdzoną licencją Curaçao i wymienioną w polskojęzycznych zestawieniach SMS, Verde Casino jest jednym z punktów odniesienia.
NV Casino
NV Casino to marka z potwierdzoną domeną Nv.casino wobec CGA: spółka Nixxe B.V. (147116), licencja OGL/2024/1363/0705. W tym przebiegu nie pojawiło się źródło, które łączyłoby NV Casino z konkretnym kanałem SMS lub DCB — marka wchodzi do zestawienia na podstawie pozycji w rankingu kasyn offshore aktywnych na polskim rynku, ale temat doładowania telefonem nie został dla niej potwierdzony źródłami.
Bison Casino
Bison Casino ma potwierdzenie operatora wobec spółki Betelgeuse Entertainment B.V. (161954) i licencji OGL/2024/1062/0475, ale certyfikat operacyjny CGA dla tej konkretnej domeny nie został odnaleziony — link z sekcji informacyjnej operatora otwiera stronę „Not Found” w serwisie CGA. Dla gracza to sygnał, że powiązanie marka–licencja opiera się wyłącznie na dokumentach operatora, nie na potwierdzeniu regulatora dla odwiedzanej domeny. Podobnie jak NV Casino, Bison Casino nie zostało w tym przebiegu powiązane z konkretnym kanałem SMS ani DCB.
Energy Casino
Energy Casino to jedyna marka w zestawieniu z licencją Malta Gaming Authority (MGA/B2C/224/2012, spółka Probe Investments Limited), a nie Curaçao. Pieczęć MGA potwierdza domenę Energy Casino jako jedyny zatwierdzony adres przy tej licencji. Malta nie jest polską licencją — dla polskiego gracza Energy Casino jest produktem offshore, tak samo jak marki z Curaçao, choć reżim MGA bywa opisywany jako bardziej wymagający w kwestii AML i obsługi klienta. W tym przebiegu brak źródła łączącego Energy Casino z konkretnym kanałem SMS lub DCB.
Slottica
Slottica zamyka zestawienie z potwierdzeniem domeny Slottica.com wobec CGA: spółka Atlantic Management B.V. (139089), licencja OGL/2024/1060/0472 przyznana 12 sierpnia 2025 r. Ta sama spółka prowadzi osobno domenę Viks.com. Podobnie jak w przypadku NV Casino i Bison Casino, Slottica nie została w tym przebiegu powiązana z konkretnym kanałem SMS ani DCB — jej obecność w zestawieniu wynika z pozycji w rankingu kasyn offshore, nie z potwierdzonego kanału telefonii.
Legalność — co mówi polska ustawa hazardowa
Polska ustawa hazardowa z 19 listopada 2009 r. tworzy jeden z najbardziej zamkniętych reżimów w Europie dla kasyn online. Art. 5 ust. 2 i art. 5a stanowią, że urządzanie gier hazardowych przez sieć internet wymaga zezwolenia MF albo — w przypadku kasyn online — wpisania do rejestru, co w praktyce jest zarezerwowane dla podmiotów z udziałem Skarbu Państwa. Jedynym podmiotem wpisanym do tego rejestru dla kasyna online jest Totalizator Sportowy sp. z o.o. prowadzący Total Casino. Wszystkie inne marki, niezależnie od licencji zagranicznej, są w Polsce produktami nielicencjonowanymi.
Ten stan wpływa bezpośrednio na temat tego przewodnika. Polska nie jest rynkiem, na którym gracz porównuje dziesięć licencjonowanych kasyn pod kątem obsługi SMS-a. Jest rynkiem, na którym jedyna licencjonowana marka nie obsługuje SMS-a, a dziesięć marek obsługujących SMS-a to produkty offshore, których status reguluje art. 29a ust. 2 ustawy — przepis zabraniający uczestniczenia w grach hazardowych urządzanych w internecie poza monopolem albo bez zezwolenia.
Rejestr domen i blokada płatności
Mechanizm egzekucji jest dwuwarstwowy. Po pierwsze, Rejestr Domen Służących do Oferowania Gier Hazardowych Niezgodnie z Ustawą (prowadzony przez KAS, dostępny pod hazard.mf.gov.pl) blokuje domeny offshore na poziomie dostawcy internetu. Po drugie, art. 15g nakazuje dostawcom usług płatniczych zaprzestać obsługi zablokowanej domeny w ciągu 30 dni od wpisu. Komunikat KAS podaje sankcję do 250 000 zł za uchylanie się od tych obowiązków, wymienia cztery organy kontroli (Ministerstwo Finansów, KAS, UKE, KNF) i datuje uruchomienie rejestru na 1 kwietnia 2017 r.
Od 1 września 2026 r. BLIK automatycznie sprawdza domenę powiązaną z transakcją wobec tego rejestru w chwili autoryzacji i jeśli domena figuruje w rejestrze, płatność nie trafia do autoryzacji. To rozwiązanie, wprowadzone przez Polski Standard Płatności za zgodą Prezesa NBP, obejmuje transakcje krajowe i zagraniczne. Jest to opisane wyłącznie dla BLIK-a — w tym przebiegu nie powstało źródło opisujące analogiczne sprawdzenie domeny przy SMS Premium ani przy Direct Carrier Billing, co oznacza, że te kanały nie są objęte tym samym zabezpieczeniem w chwili autoryzacji.
Wyłączenie z ustawy o usługach płatniczych
Art. 6 pkt 12 ustawy o usługach płatniczych wyłącza spod tej ustawy transakcje telekomunikacyjne doliczane do rachunku — tylko wtedy, gdy służą nabyciu treści cyfrowych lub usług głosowych, albo — przy użyciu urządzenia elektronicznego — zbiórkom publicznym albo zakupowi biletów komunikacyjnych, parkingowych i wstępu na imprezy. To wyłączenie ma też limity kwotowe: pojedyncza transakcja nie może przekroczyć równowartości 50 euro, a suma miesięczna — 300 euro, przeliczanych po średnim kursie NBP z 31 października roku poprzedniego.
W tym przebiegu nie powstało źródło, które potwierdzałoby, że depozyt do kasyna mieści się w katalogu „treści cyfrowe lub usługi głosowe”. To jest prawna szara strefa: przepis istnieje, ale jego katalog nie obejmuje hazardu wprost, więc operator telekomunikacyjny obsługujący SMS-a do kasyna formalnie nie korzysta z tego wyłączenia — i formalnie podlega pełnemu reżimowi ustawy o usługach płatniczych. To nie jest kwestia interpretacji — to luka w materiale źródłowym, która dla czytelnika oznacza tyle, że status takiej transakcji nie jest jednoznacznie uregulowany.
Skala rynku i konsekwencje dla gracza
Warsaw Enterprise Institute w raporcie „Szara strefa w Polsce. Kasyna internetowe” z 24 lipca 2026 r. ocenia, że około 40% rynku kasyn online w Polsce to szara strefa, przy obrocie 73,7 mld zł w 2025 r. i ponad 3 milionach polskich użytkowników. Te liczby wyjaśniają, dlaczego ten przewodnik w ogóle istnieje — jest popyt na kanały płatności takie jak SMS Premium, bo jest popyt na kasyna offshore. Z perspektywy czytelnika to kontekst, nie rekomendacja: arytmetyka rynku nie zmienia tego, że art. 29a ust. 2 dotyczy każdego uczestnika z osobna.
Odpowiedzialna gra — limity, samowykluczenie, blokada Premium
Odpowiedzialna gra w kontekście tego przewodnika ma trzy warstwy, które działają na różnych poziomach. Pierwsza to limity nałożone przez operatora komórkowego — domyślny próg 35 zł na okres rozliczeniowy, możliwość ustawienia progu 0, 35, 100 albo 200 zł, bezpłatna blokada usług Premium u każdego z czterech operatorów. Druga to regulamin odpowiedzialnej gry Total Casino — wymaga czterech obowiązkowych limitów przy rejestracji (dzienny/miesięczny wydatek, dzienny/miesięczny czas), narzędzia autotestu i opublikowanej listy organizacji pomocowych. Trzecia to regulamin odpowiedzialnej gry u operatorów offshore — i tu właśnie zaczyna się problem, bo każda z marek w zestawieniu stosuje własne zasady, a żaden z nich nie podlega polskiemu nadzorowi.
Blokada Premium krok po kroku
Dla gracza, który chce odciąć sobie dostęp do SMS-a jako kanału wpłaty, blokada jest jednym SMS-em. W Play wystarczy wysłać „KONIEC” albo „STOP” na numer 6000. W Plusie — „START BLOKADA” na numer 8888. W Orange — kod USSD *101*4*1# albo SMS „LIMIT” z kwotą na numer 80603. W T-Mobile — przez panel „Usługi > Bezpieczeństwo i blokady” w aplikacji operatora. Wszystkie cztery procedury są bezpłatne, nie wymagają wizyty w salonie i nie mają okresu oczekiwania. To najtańsze i najszybsze narzędzie kontroli wydatków na tym kanale.
Samowykluczenie — gdzie go szukać
Polska nie ma krajowego rejestru samowykluczenia, jak np. Holandia (Cruks) czy Wielka Brytania (GAMSTOP). Samowykluczenie jest operator-level — gracz składa wniosek u konkretnego operatora, ten go realizuje, a inne marki nie są o tym informowane. W praktyce oznacza to, że samowykluczenie w Total Casino nie chroni przed kontem w marce offshore, a samowykluczenie w marce offshore nie chroni przed kontem w Total Casino. Dla kogoś, kto szuka jednego mechanizmu blokującego dostęp do hazardu na poziomie rynku, ta asymetria jest istotnym elementem decyzji, której marki używać.
Limity regulaminowe Total Casino
Regulamin odpowiedzialnej gry Total Casino wymaga od gracza ustawienia czterech limitów przy rejestracji: dziennego i miesięcznego limitu wpłat oraz dziennego i miesięcznego limitu czasu gry. To nie są limity operatora telekomunikacyjnego — to limity po stronie kasyna, które działają niezależnie od metody płatności. Gracz może je potem zmieniać, ale ich ustawienie jest obowiązkowe. W praktyce to najsilniejsze narzędzie kontroli, jakie istnieje na polskim legalnym rynku hazardu online — i jednocześnie kolejny argument, dla którego legalna opcja wygląda inaczej niż offshore.
Co z tego wynika dla gracza
Trzy wnioski praktyczne wynikają z tego przewodnika wprost. Po pierwsze, jeśli gracz chce korzystać wyłącznie z legalnej oferty, doładowanie przez telefon nie wchodzi w grę — Total Casino go nie oferuje, a inne licencjonowane marki w tej kategorii w Polsce nie istnieją. Po drugie, jeśli gracz korzysta z marek offshore, SMS Premium i DCB są dostępne, ale z prowizją rzędu 30–55% dla SMS-a i 25–35% dla DCB, co oznacza, że nominalna kwota wpłaty nie jest kwotą na saldzie. Po trzecie, wypłata tym samym kanałem jest niemożliwa w każdym wariancie — SMS wpłaca, ale nie wypłaca, a Paysafecard jako jedyna z metod niskokwotowych ma prowizję bliską zeru, ale limit do 200 zł na transakcję.
Dla kogoś z bankrollem 20–30 zł na sesję SMS Premium jest sensownym narzędziem, jeśli akceptuje prowizję i rozumie, że nie wypłaci tą samą drogą. Dla kogoś z bankrollem 100–200 zł Paysafecard jest tańszy i ma realną wypłatę przez inne kanały. Dla kogoś z bankrollem powyżej 200 zł BLIK i przelew ekspresowy są po prostu szybsze i tańsze, a SMS traci sens ekonomiczny. To nie są trzy metody do wyboru wedle gustu — to trzy metody o różnych progach wejścia i różnych kosztach ukrytych, i decyzja powinna iść po tej osi, a nie po osi marki.
Kiedy SMS Premium ma jeszcze sens
Jest jeden scenariusz, w którym SMS Premium jest nie tyle optymalny, co jedyny dostępny: gracz bez konta bankowego, bez karty, bez portfela elektronicznego — ale z aktywnym numerem telefonu na abonament albo prepaid. Dla tej grupy docelowej SMS Premium jest realnym kanałem wejścia do hazardu online, niezależnie od tego, jak wysoka jest prowizja. Rynek to widzi — stąd nadal istnieją marki, które utrzymują tę metodę mimo jej peryferyjnego statusu („bardziej wisienka na torcie niż główne danie” w sekcji kasjera, jak ujmuje to jedno ze źródeł rynkowych).
Dlaczego podaż się kurczy
Dostawca dpay.pl podaje wprost: „Obecnie nie przyjmujemy nowych wdrożeń Direct Carrier Billing”. To jeden z sygnałów, że ten segment rynku się kurczy — dostawcy infrastruktury wycofują się z nowych klientów, marki kasyn redukują liczbę operatorów obsługujących SMS, a klasyczny SMS Premium jest wypierany przez DCB, który realizuje to samo obciążenie rachunku bez SMS-a jako nośnika i jest tańszy dla płacącego. To nie jest segment, który rośnie — to segment, który się konsoliduje wokół kilku graczy infrastrukturalnych i kilkunastu marek kasyn, które jeszcze utrzymują tę metodę.
Najczęściej zadawane pytania
Czy w Total Casino można doładować konto SMS-em albo przez telefon?
Nie. Oficjalny blog Total Casino w poradniku o wpłacie wymienia tylko trzy metody — BLIK, przelew bankowy i kartę. Dwie niezależne recenzje potwierdzają, że metoda została wycofana z trzech powodów: niskich limitów transakcji, braku możliwości realizacji wypłat tą samą drogą i zmian w regulacjach finansowych. Historycznie pojedyncza wpłata SMS-em mieściła się w przedziale 10–30 zł, co i tak było wąskim gardłem dla większości graczy.
Czym różni się SMS Premium od Direct Carrier Billing?
Oba kanały obciążają rachunek telefoniczny, ale różnią się mechaniką i prowizją. SMS Premium to wiadomość o podwyższonej opłacie wysyłana na specjalny numer — prowizja operatora i agregatora to 30–55% wartości transakcji. Direct Carrier Billing realizuje to samo obciążenie rachunku bez SMS-a jako nośnika — prowizja to 5–10%, a w cenniku SimPay kasyno dostaje od 65% do 75% w zależności od operatora. DCB ma też wyższe limity transakcji i jest opisywany jako wypierający klasyczny SMS Premium.
Czy wygraną można odebrać tą samą drogą, którą wpłaciło się SMS-em lub telefonem?
Nie. SMS w kasynie służy wyłącznie do depozytów, nie do wypłat — operator komórkowy nie ma technicznej możliwości „odwrócenia” obciążenia rachunku w drugą stronę. Gracz, który wygra, musi wskazać kasynu inną metodę: kartę, przelew bankowy, e-portfel albo kryptowalutę. To oznacza, że przy pierwszej większej wygranej kasyno i tak przeprowadza pełną weryfikację tożsamości, niezależnie od tego, jak lekka była wpłata.
Jaka jest maksymalna kwota jednorazowej wpłaty SMS-em w polskim kasynie online?
Maksymalna cena pojedynczego SMS-a Premium w Polsce wynosi 25,00 zł netto, czyli 30,75 zł brutto. Historyczne limity w Total Casino z czasów, gdy metoda tam działała, mieściły się w przedziale 10–30 zł na pojedynczą wpłatę. Źródła rynkowe podają dla ogólnego rynku widełki maksimum od 50 zł do 200 zł na transakcję, ale to górna granica wyjątkowa, nie typowa. Limity Direct Carrier Billing są wyższe — do 400 zł w Plusie, do 600 zł w Play dla stałych abonentów.
Ile wynosi prowizja przy płatności telefonem w kasynie online?
Dla SMS Premium prowizja operatora i agregatora to 30–55% wartości transakcji. Rozstrzyga cennik samego agregatora: SimPay wypłaca kasynu 51–53% wartości netto SMS-a w zależności od obrotu miesięcznego, czyli 47–49% kwoty zostaje po stronie operatora i agregatora. Dla Direct Carrier Billing prowizja to 5–10%, a kasyno dostaje 65–75% w zależności od operatora. Paysafecard ma prowizję 0–3% — najniższą z omawianych metod, ale z limitem pojedynczej wpłaty do 200 zł.
Czy doładowanie kasyna kodem Paysafecard wymaga konta bankowego?
Nie. Paysafecard to voucher przedpłacony z jednorazowym szesnastocyfrowym kodem PIN, kupowany w punkcie sprzedaży albo online. Gracz nie podaje kasynu danych bankowych ani danych karty — wpisuje tylko kod PIN, który autoryzuje wpłatę. To jest metoda bezkonkowa w dosłownym sensie: nie potrzeba konta bankowego, nie potrzeba karty, nie potrzeba nawet rachunku telefonicznego. Limit to nominalna kwota vouchera, typowo do 200 zł na transakcję.
Czy granie w kasynie offshore z płatnością SMS jest legalne dla gracza w Polsce?
Nie. Art. 29a ust. 2 ustawy o grach hazardowych zabrania uczestniczenia w internetowych grach hazardowych urządzanych poza monopolem albo bez zezwolenia. Art. 107 § 2 i art. 109 KKS przewidują karę grzywny do 120 stawek dziennych, a art. 89 — sankcję administracyjną równą 100% wygranej. To nie jest kwestia statusu kasyna — to kwestia czynności gracza. Fakt, że kasyno posiada licencję Curaçao albo Malty, nie zmienia kwalifikacji prawnej po stronie polskiego uczestnika.
Jak zablokować usługi SMS Premium we własnym numerze telefonu?
Blokada jest bezpłatna u każdego z czterech operatorów. W Play — SMS „KONIEC” albo „STOP” na numer 6000. W Plusie — SMS „START BLOKADA” na numer 8888. W Orange — kod USSD *101*4*1# albo SMS „LIMIT” z kwotą na numer 80603. W T-Mobile — panel „Usługi > Bezpieczeństwo i blokady” w aplikacji operatora. Procedury nie wymagają wizyty w salonie, nie mają okresu oczekiwania i nie ograniczają innych usług na rachunku. Domyślny próg kwotowy na usługi Premium to 35 zł na okres rozliczeniowy, a użytkownik może wybrać próg 0, 35, 100 albo 200 zł.
Napisane przez zespół „Kasyno Opinie Info”.